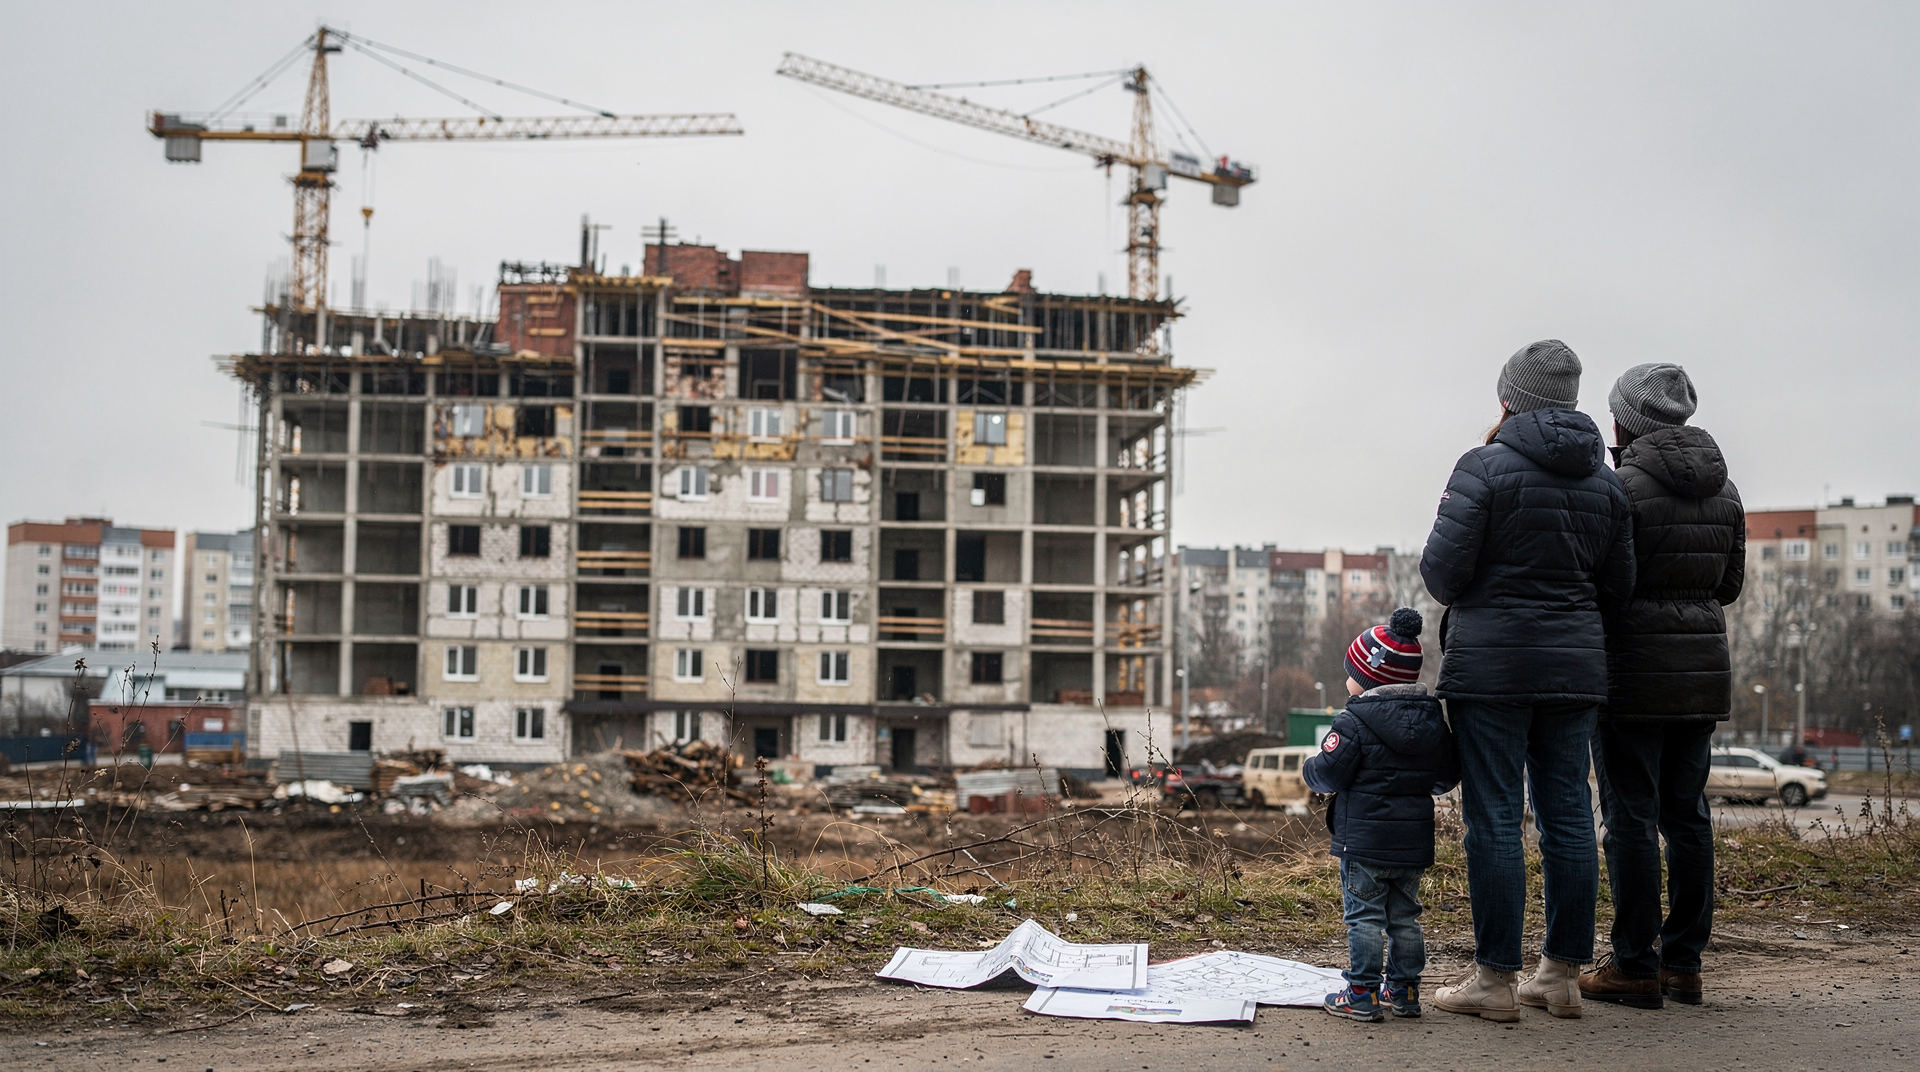
Истории обманутых дольщиков почти всегда начинаются одинаково: красивый рендер, уверенные обещания менеджеров и ощущение, что «всё под контролем». А заканчиваются — по-разному: долгостроем, судами, банкротством застройщика или годами ожидания ключей. Именно поэтому разбор реальных кейсов полезнее любой рекламы: он показывает не абстрактные риски, а конкретные признаки беды, которые можно заметить заранее.
За последние годы государство серьёзно усилило контроль за долевым строительством: переход на эскроу-счета, реформа 214-ФЗ, работа Фонда развития территорий — и в большинстве регионов проблема перестала быть массовой. Но единичные случаи никуда не исчезли. На федеральном уровне по-прежнему фиксируются проблемные объекты, а права тысяч людей восстанавливаются через компенсации, достройку домов и судебные процедуры. И каждый такой случай — не просто статистика, а готовый сценарий, который может повториться с теми, кто не проверяет застройщика до подписания договора.
Почему истории обманутых дольщиков — это не «чужой опыт», а инструкция по выживанию
Многие покупатели читают такие истории уже после сделки, когда изменить мало что можно. Это ошибка, которая дорого обходится. Реальные кейсы полезны именно до подписания договора, потому что в них из раза в раз повторяются одни и те же сценарии:
- срыв сроков на несколько месяцев, а потом на годы — и каждый раз с «уважительными» причинами;
- переносы без внятных объяснений и без документального подтверждения;
- продажа квартир при слабой финансовой базе, когда наполнение эскроу-счетов или прямых договоров идёт, а стройка буксует;
- использование денег новых дольщиков на закрытие старых дыр — классика доэскроу-эпохи, которая иногда встречается и сейчас при нецелевом расходовании средств;
- банкротство и перевод проекта в процедуру спасения через Фонд развития территорий или региональные механизмы — когда дольщик вместо квартиры получает многолетнее ожидание компенсации.
Смысл таких историй не в том, чтобы «напугать». Смысл — научиться распознавать схему до того, как деньги окажутся у застройщика. Когда вы знаете, как выглядит типичный путь к проблеме, вы перестаёте верить в «уникальные обстоятельства» и начинаете задавать правильные вопросы.
Какие схемы чаще всего приводят к потере денег и нервов
1. Долгострой под видом «временных сложностей»
Самый распространённый сценарий: дом вроде бы строится, но темпы падают, а компания просит «немного подождать». Сначала задержка кажется технической, потом — нормой, а через год выясняется, что стройка стоит, и застройщик готовит документы на банкротство. По моим наблюдениям, в 80% случаев дольщики слишком долго верят в обещания и упускают момент, когда можно было зафиксировать нарушения и начать действовать.
Признаки:
- на площадке долго нет активных работ — это видно даже при поверхностном осмотре;
- сроки переносят уже не первый раз, и каждый перенос оформляется дополнительным соглашением, которое вам настойчиво предлагают подписать;
- продаётся много квартир, но стройка заметно не ускоряется — значит, деньги идут не на объект;
- менеджеры отвечают общими фразами без документов, ссылаются на «логистические сложности» или «погодные условия», но не дают письменных разъяснений.
2. Финансовая пирамида внутри стройки
В старых моделях долевого строительства новые деньги часто фактически закрывали старые обязательства. Объект мог выглядеть живым, пока шёл приток покупателей. Когда поток сокращался — стройка вставала, и дольщики оставались и без денег, и без квартир. Сейчас с эскроу-счетами эта схема стала сложнее, но не исчезла полностью: застройщик может привлекать средства по старым разрешениям, использовать займы аффилированных лиц или манипулировать проектным финансированием. Поэтому даже если схема внешне законна, риск остаётся, если у проекта слабая экономика, а застройщик слишком зависим от новых продаж.
Что важно понимать: если вы видите агрессивную рекламу, скидки «только сегодня» и подозрительно низкие цены при дорогой локации — это повод проверить финансовую модель проекта, а не радоваться удачной сделке.
3. Банкротство застройщика
Один из самых тяжёлых сценариев. Объект остаётся недостроенным, а покупателю приходится включаться в юридическую процедуру, где важны сроки, реестр требований и статус дома. Если вы не заявите свои требования вовремя, можно вообще выпасть из процесса и потерять право на компенсацию. В некоторых случаях права восстанавливают через достройку или выплату от Фонда развития территорий, но процесс может занять годы, а сумма компенсации не всегда покрывает реальные затраты.
Здесь критически важно: как только появляются новости о финансовых проблемах застройщика, не ждите — сразу консультируйтесь с юристом и отслеживайте картотеку арбитражных судов. Промедление в таких делах действительно смерти подобно.
4. «Почти готовый» дом с юридическими проблемами
Иногда дом внешне выглядит завершённым, но внутри уже есть конфликт: земля не в порядке, документы не совпадают с реальностью, нарушены условия разрешений или есть судебные споры. Например, застройщик мог изменить проект без согласования, превысить этажность, построить на чужой земле или не получить заключение о соответствии (ЗОС). Для покупателя это означает риск не заселиться вовремя даже при видимой готовности объекта. Ключи не дадут, пока нет разрешения на ввод в эксплуатацию, а его могут не выдать годами.
Чему учат реальные кейсы: главные выводы без иллюзий
Вывод 1. Красивый проект не равен надёжному проекту
Рендеры, отдел продаж и яркие буклеты ничего не говорят о финансовой устойчивости компании. Сильный проект подтверждается не словами, а документами: разрешениями, данными из Единой информационной системы жилищного строительства (ЕИСЖС), историей сдачи прошлых объектов, реальным ходом строительства и отсутствием судебных споров с дольщиками. Я не раз видел проекты с шикарной презентацией, которые через год превращались в долгострой, потому что за красивой картинкой не было финансовой модели.
Вывод 2. Просрочка — это уже красный флаг, даже если она «небольшая»
Даже короткая задержка может быть ранним сигналом слабой организации проекта. Важно смотреть не только на факт переноса срока, но и на его повторяемость. Один перенос — повод насторожиться и запросить письменные объяснения. Два и более — повод проверять всё заново, включая финансовую отчётность застройщика и динамику на стройплощадке. Практика показывает: если сроки начали плыть, без внешнего вмешательства они редко возвращаются в график.
Вывод 3. Нельзя оценивать застройщика только по одному дому
У компании может быть один удачный объект и один проблемный. Поэтому проверять нужно не только конкретный ЖК, но и всю историю застройщика: сданные дома, сроки, судебные дела, банкротные процедуры, претензии покупателей. Обязательно смотрите на аффилированные юрлица — иногда застройщик меняет название компании, чтобы скрыть старые проблемы, а по сути остаётся тем же самым игроком с теми же рисками.
Вывод 4. Чем меньше у покупателя документов, тем слабее его позиция
Истории обманутых дольщиков почти всегда показывают одну и ту же ошибку: люди хранят только договор и чек, а остальное откладывают «на потом». Потом наступает конфликт, и выясняется, что не хватает переписки, уведомлений, актов, рекламных обещаний, скриншотов и подтверждений оплаты. А в суде или при обращении в Фонд именно эти бумаги становятся доказательствами. Поэтому правило простое: фиксируйте всё. Скриншоты сайта, обещания менеджера в мессенджерах, рекламные буклеты — всё это может сыграть решающую роль.
Как проверить застройщика до покупки: рабочий алгоритм
Ниже — базовый порядок, который стоит проходить перед любой сделкой. Он не даёт стопроцентной гарантии, но отсекает большинство проблемных вариантов.
Шаг 1. Сверьте проект с официальными данными
Проверьте:
- название застройщика — совпадает ли оно с тем, что указано в ЕИСЖС и ЕГРЮЛ;
- ИНН и юрлицо — не числится ли компания в реестре проблемных застройщиков;
- разрешение на строительство — действительно ли оно, не истёк ли срок;
- сроки — соответствуют ли они проектной декларации;
- проектную декларацию — изучите её внимательно, особенно раздел о финансовых рисках;
- сведения о земельном участке — в чьей собственности, нет ли обременений;
- статус объекта в государственных реестрах — нет ли отметок о проблемности.
Если данные на сайте продавца и в официальных источниках расходятся, это уже повод остановиться и задать прямые вопросы. Расхождения в таких вещах редко бывают случайными.
Шаг 2. Посмотрите историю компании
Оцените:
- сколько объектов уже сдано — и в какие сроки;
- были ли задержки — и насколько критические;
- есть ли долгострои — даже один такой объект в портфеле должен насторожить;
- менялись ли названия юрлиц — это классический способ уйти от репутационных проблем;
- есть ли массовые судебные споры — проверьте картотеку арбитражных судов;
- как компания вела себя в прошлых кризисах — достраивала или бросала объекты.
Шаг 3. Проверьте стройку глазами, а не только по презентации
Полезно:
- съездить на объект — лучше несколько раз с интервалом в пару недель;
- посмотреть темпы работ — есть ли динамика, растёт ли этажность, меняется ли облик;
- оценить число рабочих и техники — пустая площадка в разгар сезона говорит о многом;
- сравнить фактическую готовность с обещаниями — если по графику уже остекление, а на деле только котлован, это проблема;
- поговорить с покупателями на месте или в локальных сообществах — они часто знают то, о чём молчат менеджеры.
Шаг 4. Сопоставьте цену и реальность
Подозрительно низкая цена часто означает не выгоду, а риск. Особенно если:
- цена заметно ниже рынка — на 15-20% и более без объективных причин;
- обещают «последние квартиры по акции» — но акция длится месяцами;
- торопят с подписанием — создают искусственный дефицит;
- уверяют, что документы можно посмотреть позже — это прямой сигнал, что с документами что-то не так.
Шаг 5. Не доверяйте устным обещаниям
Если менеджер говорит, что «всё согласовано», попросите подтверждение письменно. Любое важное обещание — от сроков до характеристик квартиры — должно быть в документе, а не в разговоре. Устные заверения в суде не работают. Если вам отказываются дать письменное подтверждение, значит, обещание ничего не стоит.
Таблица: как отличить нормальный проект от рискованного
| Признак | Относительно надёжный проект | Рискованный проект |
|---|---|---|
| Сроки | Реалистичные, с понятной динамикой | Постоянно переносятся |
| Документы | Полный комплект, без расхождений | Часть данных скрыта или противоречива |
| Стройка | Видны работы, есть техника и люди | Площадка «заморожена» или активность минимальна |
| История компании | Есть сданные объекты без массовых конфликтов | Суды, задержки, смена юрлиц |
| Коммуникация | Ответы по существу, с документами | Общие обещания и уход от конкретики |
| Цена | В рамках рынка | Сильно ниже рынка без понятной причины |
Типовые ошибки покупателей
Ошибка 1. Покупать «по эмоциям»
Красивая архитектура и удачная локация не заменяют проверку документов. Шоу-рум с дорогой отделкой не имеет отношения к качеству строительства и финансовой устойчивости застройщика.
Ошибка 2. Верить обещанию «дом почти готов»
Если нет подтверждения готовности и стабильного графика, «почти» может длиться годами. Без разрешения на ввод в эксплуатацию это просто бетонная коробка, в которую нельзя заселиться.
Ошибка 3. Не сохранять переписку
Скриншоты, письма, аудиосообщения и рекламные материалы часто становятся важными доказательствами. Особенно когда застройщик в суде начинает отрицать свои обещания.
Ошибка 4. Игнорировать репутацию застройщика
Если у компании уже есть проблемные объекты, это не случайность, а модель поведения. Смена названия юрлица не меняет сути — проверяйте всю группу компаний.
Ошибка 5. Торопиться с подписанием
На рынке новостроек спешка почти всегда выгодна продавцу, а не покупателю. «Последний день акции» — это маркетинговый приём, а не реальный дефицит. У вас есть право взять паузу и проверить всё спокойно.
Что делать, если вы уже столкнулись с задержкой
Если стройка остановилась или сроки сдвигаются, действуйте по шагам.
- Зафиксируйте текущее состояние объекта: фото, видео, даты, переписка.
- Поднимите договор и все приложения к нему — проверьте, какие сроки там указаны.
- Проверьте официальные сообщения застройщика — возможно, он уже публиковал уведомление о переносе.
- Направьте письменный запрос о причинах задержки — обязательно заказным письмом с уведомлением.
- Сохраните все ответы и сроки реакции — это пригодится для претензии и суда.
- Сверьте, не начаты ли банкротные или судебные процедуры — мониторьте картотеку арбитражных судов.
- Не ограничивайтесь устными обещаниями менеджеров — требуйте документы.
Если ситуация переходит в конфликт, важны не эмоции, а последовательность. Чем раньше собрана доказательная база, тем выше шанс защитить свои интересы — будь то неустойка по 214-ФЗ, включение в реестр требований при банкротстве или обращение в Фонд развития территорий.
Чек-лист перед покупкой квартиры в новостройке
- Проверено юридическое лицо застройщика — через ЕГРЮЛ и реестр проблемных объектов.
- Изучены проектная декларация и разрешение на строительство — в ЕИСЖС.
- Сравнены сроки в документах и рекламе — нет ли расхождений.
- Изучена история прошлых объектов — сданы ли они в срок, есть ли долгострои.
- Проверены судебные споры и банкротства — через картотеку арбитражных судов.
- Осмотрена стройка на месте — не один раз, а в динамике.
- Сохранены скриншоты сайта, рекламы и переписки — на случай спора.
- Понятно, кто отвечает по договору — нет ли цепочки посредников.
- Есть резервный план, если сроки сорвутся — понимание своих прав и порядка действий.
- Не принято решение под давлением «последнего дня акции» — пауза всегда в ваших интересах.
Почему истории обманутых дольщиков полезны даже тем, кто уже купил квартиру
Такие истории помогают не только избегать ошибок на старте. Они ещё и показывают, как действовать после проблемы:
- не ждать, что ситуация «рассосётся» — чудес в долевом строительстве не бывает;
- не верить устным обещаниям — только документы;
- документировать каждый шаг — от переписки до фото стройки;
- обращаться за официальной информацией — в ЕИСЖС, Росреестр, арбитраж;
- использовать законные механизмы защиты — от претензии до обращения в Фонд.
Чем раньше человек перестаёт надеяться на удачу и начинает работать с фактами, тем выше его шансы на возврат денег, получение квартиры или компенсации.
Вывод
Реальные кейсы обманутых дольщиков учат одному: в долевом строительстве нельзя покупать мечту вместо проверки. Надёжность новостройки определяется не рекламой и не уверениями менеджера, а документами, историей застройщика, темпами стройки и прозрачностью проекта. Если подходить к покупке как к проверке финансового и юридического риска, а не как к эмоциональной сделке, шансы потерять деньги резко снижаются. И помните: те, кто уже обжёгся, почти всегда говорят одно и то же — «если бы я тогда проверил…».
FAQ
Как понять, что застройщик проблемный?
Смотрите на повторяющиеся переносы сроков, судебные споры, слабую стройку на площадке, расхождения в документах и плохую историю прошлых объектов. Также проверьте, не числится ли компания в реестре проблемных застройщиков и нет ли в картотеке арбитражных судов дел о банкротстве.
Можно ли доверять дому, который «почти построен»?
Только после проверки документов, статуса разрешений и отсутствия юридических рисков. Внешняя готовность не гарантирует возможность вовремя получить ключи — нужно разрешение на ввод в эксплуатацию, а с ним часто и возникают проблемы.
Что важнее всего проверить перед покупкой?
Юрлицо застройщика, проектную декларацию, разрешение на строительство, историю компании и фактический темп работ. Если есть доступ к финансовой отчётности — изучите и её, чтобы понять, не висит ли компания на волоске.
Что делать, если срок сдачи уже сорван?
Собрать документы и доказательства, направить письменный запрос, фиксировать ответы и проверять, не начались ли судебные или банкротные процедуры. Параллельно можно готовить претензию о выплате неустойки по 214-ФЗ.
Можно ли защититься полностью?
Полностью убрать риск нельзя, но его можно сильно снизить за счёт проверки документов, истории компании и реального состояния стройки. Эскроу-счета защищают ваши деньги от нецелевого использования, но не гарантируют соблюдение сроков — поэтому проверка всё равно необходима.